Governo de SP simplifica tributos de 74 produtos, de material de construção a micro-ondas
O Governo de SP excluirá mais 74 produtos do regime de substituição tributária do ICMS (ICMS-ST) a partir de fevereiro de 2027. Entre os itens excluídos do regime estão materiais de construção, fornos de micro-ondas e margarinas.
Esse é o sexto conjunto de itens retirado do ICMS-ST. No fim de 2025, a lista somava 749 itens. Agora, esse número cairá para 208, redução de 72,2%. Ao longo de 2026, segmentos inteiros, como medicamentos, perfumaria, autopeças e pneumáticos passaram a operar fora do ICMS-ST.
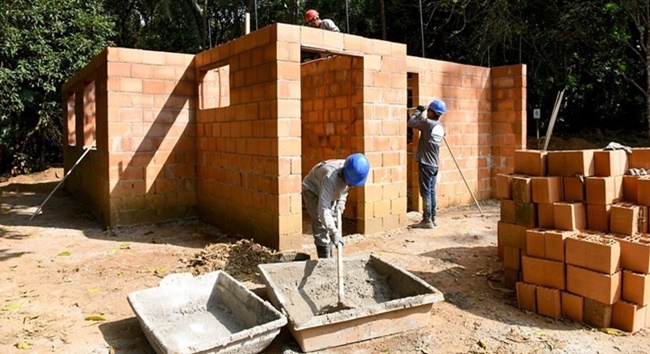
No caso dos materiais de construção, alvo da última decisão, a retirada de todos os produtos do regime elimina dúvidas frequentes sobre a classificação das mercadorias para fins tributários.
Além disso, a reforma tributária prevê o fim do ICMS-ST, modelo ainda muito utilizado pelos estados. A redução gradual e planejada dos produtos sujeitos à ST converge, assim, com essa transição. Pela Lei Complementar 227/2026, o que ainda estiver no regime ao fim de 2032 terá o estoque inventariado, e o imposto retido será homologado e compensado com o IBS – Imposto sobre Bens e Serviços.
Cada segmento retirado antes disso desse regime reduz esse custo de transição para as empresas, bem como demonstra o compromisso intergeracional, dado que diminui esse passivo.
O que muda
Com a mudança anunciada, os 74 produtos deixarão de fazer parte do ICMS-ST, no qual o imposto é recolhido antecipadamente por uma empresa da cadeia comercial, geralmente o fabricante ou importador. Na prática, isso significa que o ICMS dessas mercadorias passará a ser calculado e recolhido pelas empresas em cada etapa de comercialização. Ou seja, elas passarão a seguir o sistema normal de tributação.
O que é a substituição tributária
A substituição tributária do ICMS (ICMS-ST) é justamente o regime em que a responsabilidade pelo pagamento do imposto de toda a cadeia de circulação de uma mercadoria é atribuída a um único contribuinte (geralmente a indústria ou o importador).
Assim, em vez de recolher o ICMS em cada etapa da venda (fábrica, atacadista, varejista, consumidor final), a cobrança é concentrada em um elo da cadeia, geralmente o primeiro.
Com a substituição tributária (ST), a indústria ou o importador paga o ICMS de toda a cadeia de uma só vez. Sem a ST, o imposto passa a ser recolhido no momento da venda em cada etapa dentro da cadeia. Sem a ST, portanto, a empresa não precisa desembolsar o imposto de toda a circulação da mercadoria antecipadamente. Ela ganha fôlego financeiro e reduz o peso burocrático para operar o negócio.


